Weltweit steigende Anleiherenditen sind ein Hauptergebnis des Kapitalmarktjahres 2026. Zehnjährige US-Staatsanleihen erreichten im Oktober Umlaufsrenditen über fünf Prozent. Es wäre ein Einfaches, diese Entwicklung als Ergebnis von zwei Jahren Wirtschaftspolitik der Regierung Trump anzusehen. Das Phänomen ist jedoch ein weltweites: britische Gilts gleicher Laufzeit lagen bei 5,3 bis 5,4 Prozent, japanische zehnjährige Anleihen kletterten mit 3,1 Prozent auf einen jahrzehntelangen Höchststand. Im Euroraum fiel dieser Anstieg noch etwas gemäßigter aus, aber mit über 3,5 Prozent Umlaufrendite erreichten Bundesanleihen ebenfalls einen langjährigen Höchststand.
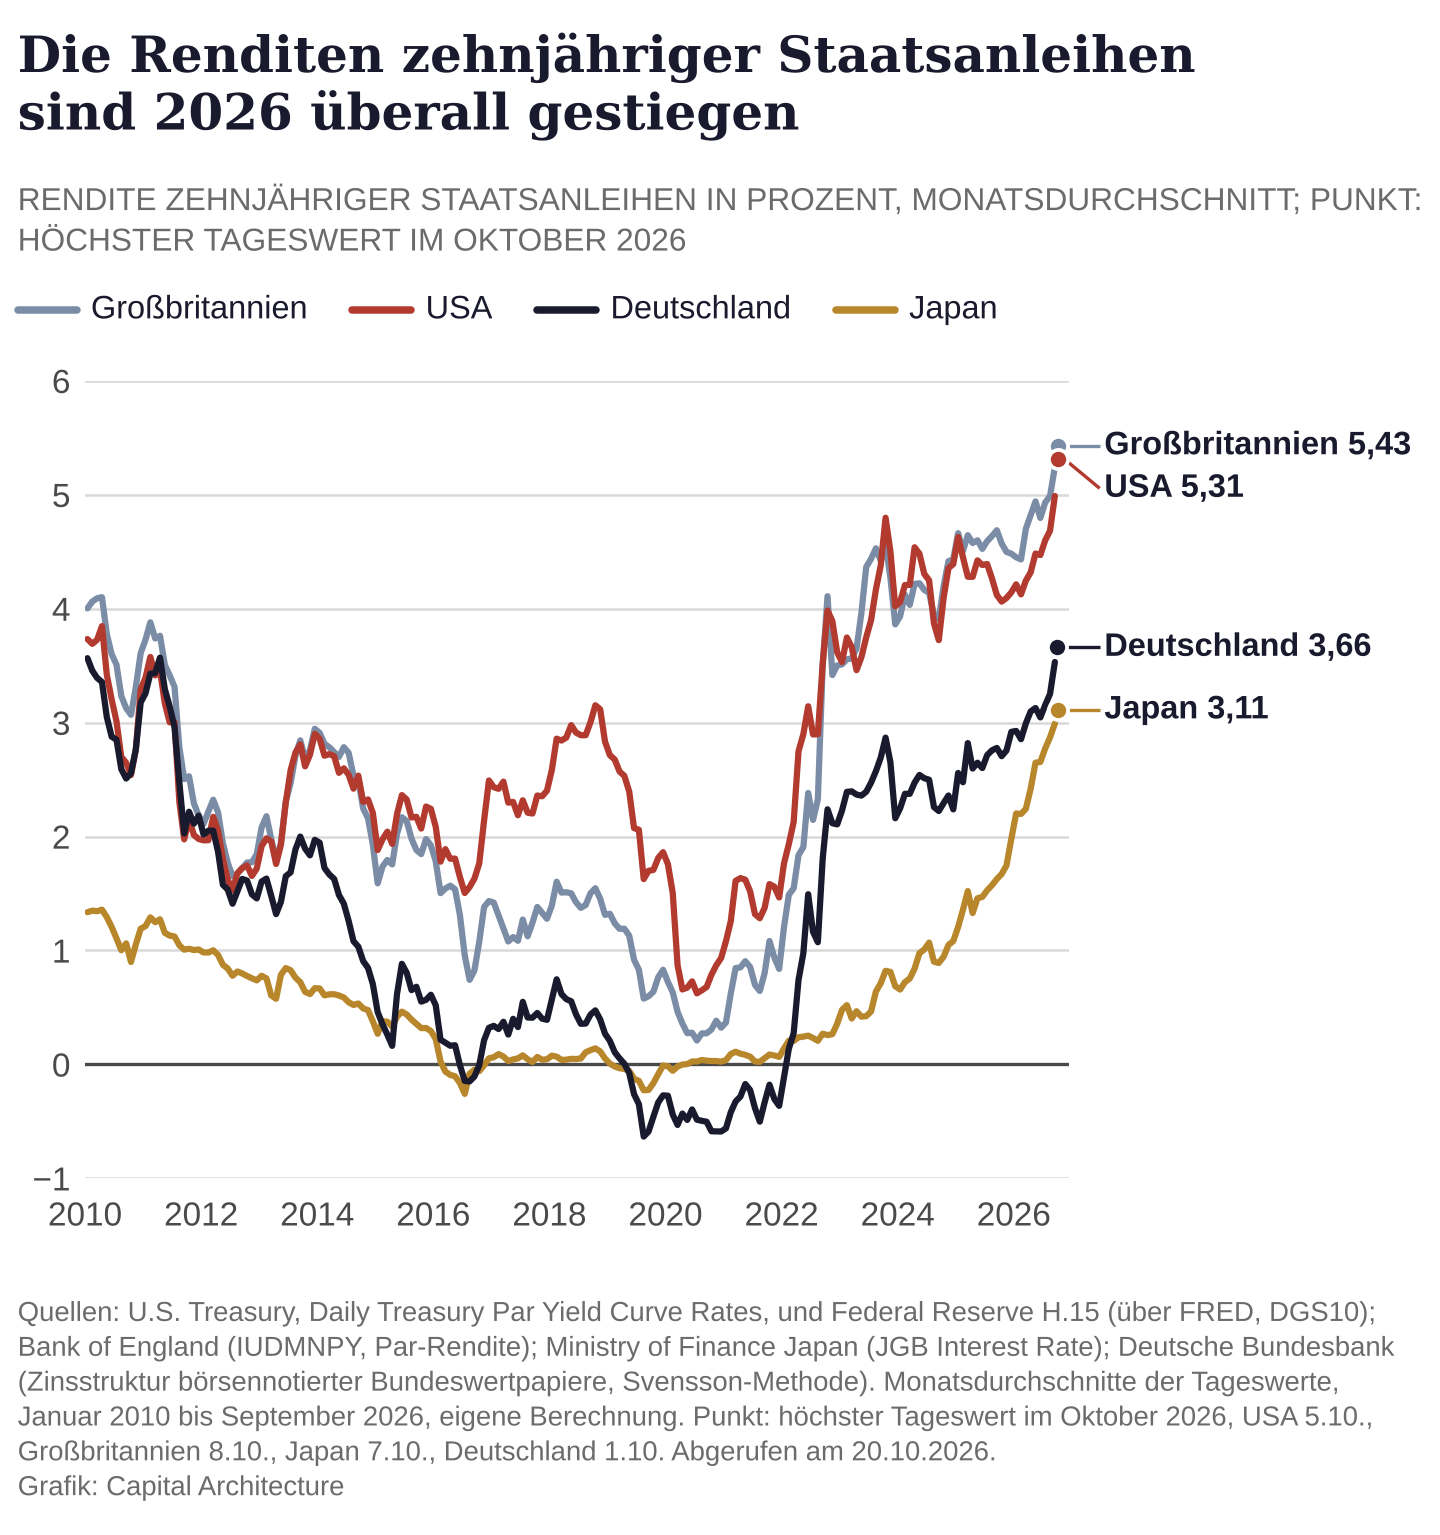
Für diese gemeinsamen Entwicklungen sind gemeinsame Ursachen verantwortlich. Der übliche Verdächtige in der öffentlichen Diskussion ist der ständig steigende Finanzbedarf der Staaten. Die Staatsschulden steigen tatsächlich überall an, wenn auch mit unterschiedlichen Hintergründen: In den europäischen Ländern sowie in Japan zeigen sich die Gesellschaften machtlos gegenüber den anstehenden demographischen Lasten oder anderen neuen Aufgaben wie Verteidigung. In den USA ist es eher die Konzession der Politik an das verhängnisvolle Streben der Wähler nach immer niedrigeren Steuerlasten, die die Fiskaldefizite auch im fünften Jahr nach der Corona-Pandemie immer noch im hohen einstelligen Bereich verharren lassen. Diese hohe Kapitalnachfrage der Staaten, zu der nun auch wieder mehr Anleiheemissionen des privaten Sektors kommen, erzeugt tatsächlich leicht höhere Renditen. Zu diesen höheren Renditen wird der Kapitalbedarf der Staaten jedoch von den Märkten gedeckt.
Eine zweite Komponente steigender Renditen liegt in zunehmenden Risikoprämien. Hier sind es insbesondere die hartnäckig erhöhten Inflationsraten, die die Marktteilnehmer beunruhigen. Eigentlich genießt die Geldpolitik an den Kapitalmärkten nach wie vor ein hohes Vertrauen. Das gesetzlich festgelegte Ziel der Preisstabilität wurde etwa im Euroraum über die letzten Jahrzehnte mit relativ geringen Ausnahmen erreicht. Die Inflationsrate lag seit Beginn der Währungsunion – einschließlich der beiden jüngsten Inflationswellen – bei durchschnittlich 2,1 Prozent pro Jahr. In der Zukunft werden allerdings zumindest vorübergehend höhere Notenbankzinsen erforderlich sein, um die Inflationsziele einzuhalten. Höhere erwartete Leitzinsen führen zu höheren Renditeniveaus auch in längeren Laufzeiten. Noch sind die Märkte nicht sehr beunruhigt: Die langfristigen Inflationserwartungen sind angesichts der Datenlage erstaunlich stabil. Diese Erwartungen lassen sich an Finanzmarktpreisen oder Umfragewerten messen und blieben bislang in der Nähe der Notenbankziele verankert. Es steigen aber die Risiken, dass dies nicht so bleibt. In einer immer stärker geopolitisch geprägten Konfliktwelt sind es gegenwärtig eher Angebotsschocks wie die beiden Energiepreisanstiege aus den letzten fünf Jahren, die die Inflation am Köcheln halten. Dazu kommen Unsicherheiten, ob sich die Geldpolitik angesichts steigenden politischen Drucks auf ihre Unabhängigkeit auch in Zukunft mit ihrer Stabilitätsorientierung durchsetzen können wird.
Überraschenderweise sind es kaum Ausfallrisiken, die sich in den steigenden Risikoaufschlägen widerspiegeln. Denn die gehandelten Prämien für Ausfallversicherungen bei Staatsanleihen haben sich in den vergangenen Jahren kaum geändert. Die großen Staaten haben nach Einschätzung vieler Marktteilnehmer genügend Instrumente, auch bei weiter steigender Verschuldung ihre Staatsanleihen in den Markt zu drücken. Im Gegensatz zur weit verbreiteten Diskussion um die Entwicklung der Staatsschulden bewegt die Marktteilnehmer also weniger die Angst vor dem „Staatsbankrott“, also dem Ausfall von Anleihen, als vielmehr die Idee von der „finanziellen Repression“, also dem Zwang zum Halten von Staatsanleihen.
Wie dem auch sei: Für die Anleger sind die höheren Renditen zunächst eine gute Nachricht. Während die Performance im laufenden Jahr noch bescheiden ausfallen dürfte, sind die Aussichten für die kommenden Jahre gut. Anleihen verdienen selbst nach Inflation wieder Erträge. Nach vielen Jahren der Vernachlässigung sind sie damit für die Vermögensanlage wieder zurück. Wesentlich wird hier wie auch im Aktiensektor eine breite Streuung zwischen den Anleiheklassen und Anlageregionen sein. Eine gezielte Auswahl ist dabei sinnvoller als das bloße Abbilden breiter Indizes.
Daten der Abbildung
U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates 2026, home.treasury.gov/resource-center/data-chart-center/interest-rates (CSV), abgerufen am 20. Oktober 2026; Board of Governors of the Federal Reserve System, H.15, Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10), über FRED, fred.stlouisfed.org/series/DGS10, abgerufen am 20. Oktober 2026.
Bank of England, Statistical Interactive Database, Reihe IUDMNPY (Rendite zehnjähriger Gilts, Par-Rendite), bankofengland.co.uk/boeapps/database, abgerufen am 20. Oktober 2026.
Ministry of Finance Japan, Interest Rate (JGB), historische und aktuelle Daten, mof.go.jp/english/policy/jgbs/reference/interest_rate, abgerufen am 20. Oktober 2026.
Deutsche Bundesbank, Zinsstruktur börsennotierter Bundeswertpapiere, Restlaufzeit zehn Jahre, Tageswerte (BBSIS), api.statistiken.bundesbank.de, abgerufen am 20. Oktober 2026.
Berechnung der Monatsdurchschnitte und Grafik: Capital Architecture.
Verwandte Analysen auf Capital Architecture
Finanzielle Repression 2026: Wenn Schuldenpolitik die Geldpolitik bindet. capitalarchitecture.de/analyse/finanzielle-repression-2026
Die stille Erosion der monetären Ordnung. capitalarchitecture.de/analyse/debasement-trade-schleichende-entwertung
Die verborgene Konzentration des Weltportfolios. capitalarchitecture.de/analyse/index-dominanz-welt-etf
Über den Autor
Dr. Ulrich Kater ist Chefvolkswirt der DekaBank, dem Wertpapierhaus der deutschen Sparkassen und einer der größten Vermögensverwalter Europas. Er beschäftigt sich in dieser Funktion mit einem breiten Spektrum wirtschaftlicher und gesellschaftlicher Fragen und ihren Auswirkungen auf die Finanzmärkte.
Gastbeitrag. Der Text gibt die Meinung des Autors wieder. Er stellt keine Anlageberatung dar.